100+ décryptages publiés
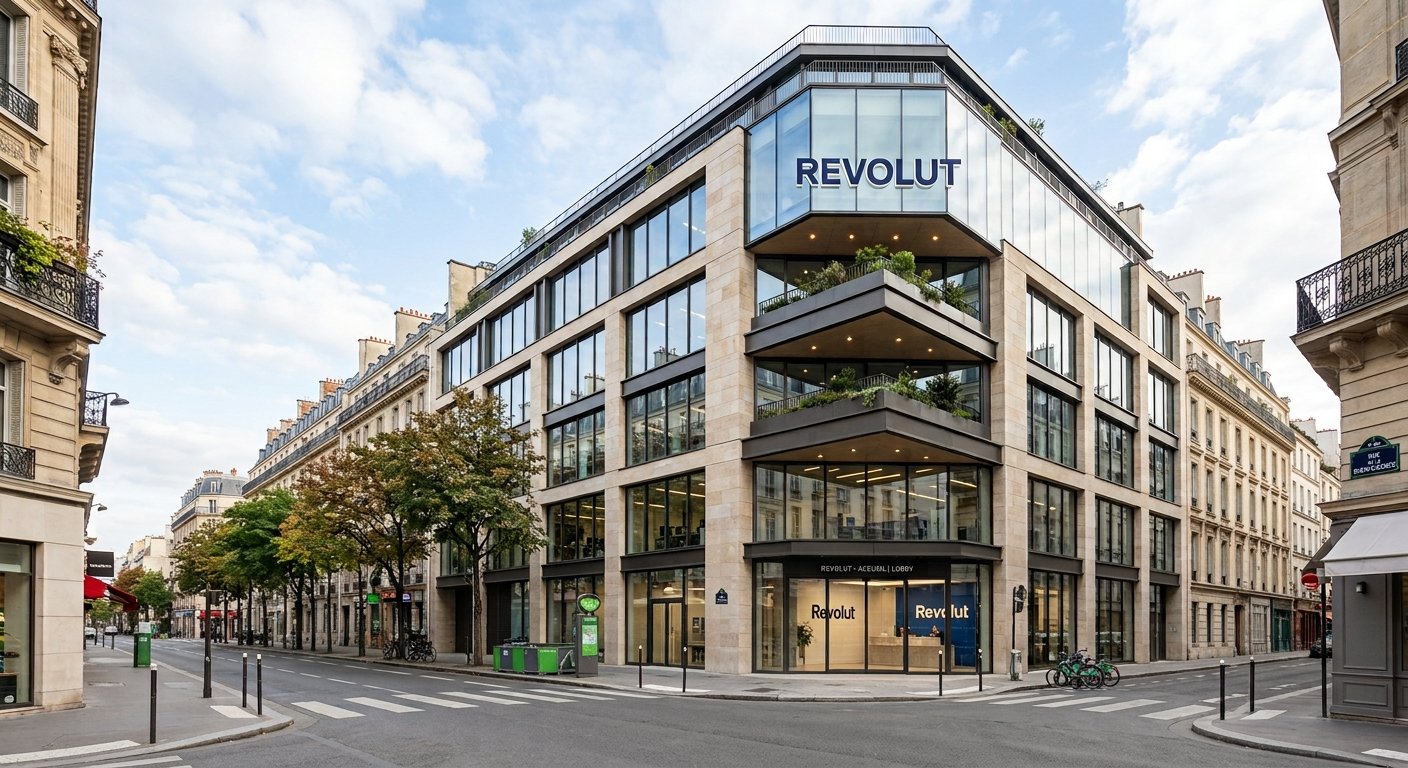
Revolut a obtenu son agrément bancaire français complet le 10 août 2026. Sur le papier, cette licence ouvre la voie au crédit immobilier pour ses 8 millions de clients français. Dans les faits, la Banque centrale européenne maintient des restrictions qui empêchent, pour l'instant, ce lancement.
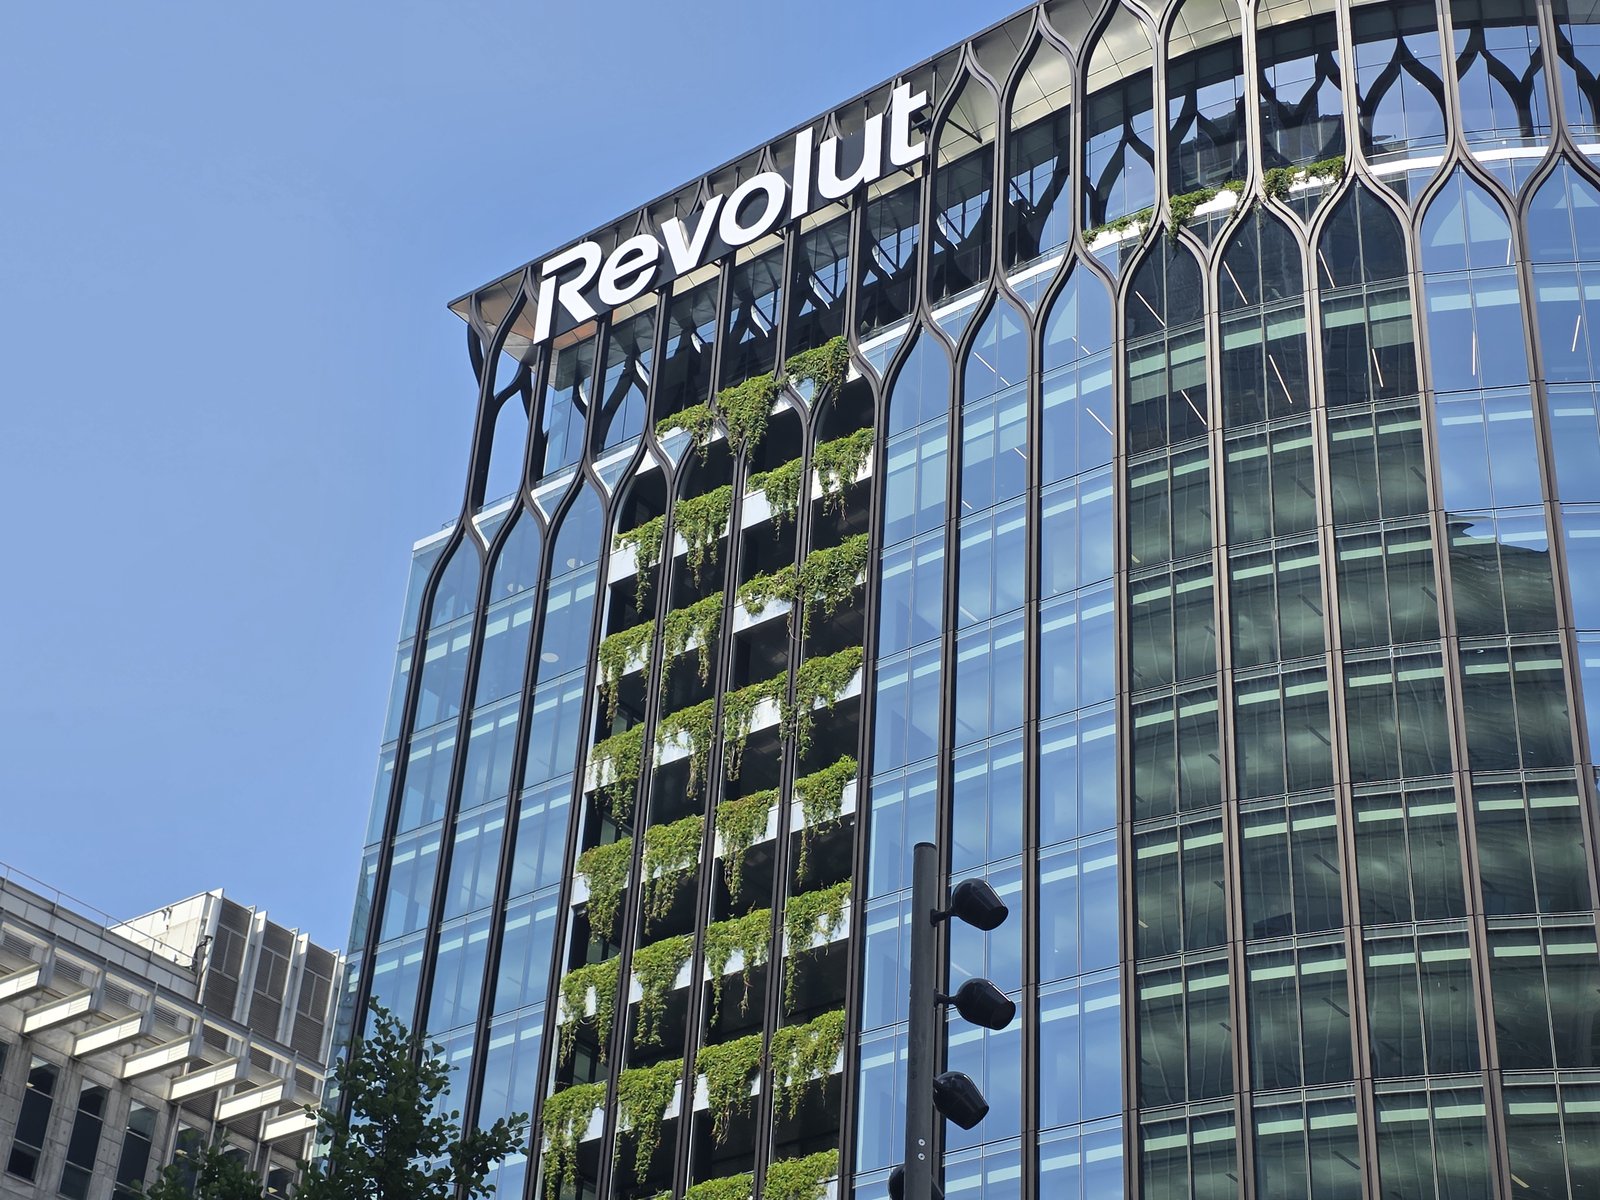
Alerove, CC BY-SA 4.0, via Wikimedia Commons
Revolut a obtenu son agrément bancaire français complet le 10 août 2026. Sur le papier, cette licence ouvre la voie au crédit immobilier pour ses 8 millions de clients français. Dans les faits, la Banque centrale européenne maintient des restrictions qui empêchent, pour l'instant, ce lancement.
En juillet 2025, la BCE avait temporairement interdit à Revolut de lancer de nouveaux produits dans l'Espace économique européen, après avoir identifié des lacunes dans son processus interne de validation des nouvelles offres. Le régulateur a exigé un audit indépendant des fonctions risque, conformité et juridique, et impose désormais un feu vert formel du conseil d'administration avant tout lancement. Selon Bloomberg, ces contraintes, en particulier sur le crédit, s'appliquent aussi à la nouvelle entité française, malgré l'obtention de l'agrément.
Interrogée sur le sujet, l'entreprise s'en tient à une réponse fermée : "Nous ne commentons pas nos modalités ni nos relations réglementaires." Le crédit immobilier, pourtant annoncé pour début 2025 dans les communications de l'entreprise, a disparu des annonces plus récentes.
Chaque client français ne rapporte aujourd'hui qu'environ 60 euros par an à la néobanque, dix fois moins qu'un client de BNP Paribas ou de Société Générale. "Il est important d'avoir du crédit immobilier dans votre offre, car il vous permet de fidéliser une clientèle", résume Béatrice Cossa-Dumurgier, directrice générale de Revolut pour l'Europe de l'Ouest. Sans ce type de produit, Revolut reste une banque d'appoint pour l'écrasante majorité de ses utilisateurs, pas leur banque principale.
Revolut Bank S.A. doit ensuite servir l'Allemagne, l'Italie, l'Espagne, le Portugal et l'Irlande, un ensemble qui représente environ 30 millions de clients. Les mêmes restrictions de la BCE s'appliqueront vraisemblablement à chacun de ces marchés, avant même que le crédit immobilier n'y soit proposé.
Données issues de La BCE freine les ambitions de Revolut dans le crédit immobilier, Mind Fintech, et de Faut-il quitter sa banque pour Revolut en 2026 ?, Net Public.
Chaque semaine, un chiffre, une décision, un contexte. Nos décryptages ancrent l'actualité dans la mesure du réel.
Voir tous les décryptages →